
Bina Rumah Sendiri atau Beli Rumah Siap: Apa yang Perlu Dipertimbangkan Sebelum Membuat Pilihan?
Apabila merancang untuk memiliki rumah, sesetengah orang membayangkan rumah yang direka mengikut citarasa sendiri. Ada pula yang lebih selesa memilih rumah yang sudah siap, boleh dilihat dan mempunyai tarikh serahan yang lebih jelas. Persoalannya: bina rumah sendiri atau beli rumah siap?
Jawapannya bergantung pada beberapa perkara, termasuk sama ada anda sudah mempunyai tanah, lokasi yang diperlukan, simpanan dan kelayakan pembiayaan, tempoh sebelum perlu berpindah serta kesanggupan mengurus proses pembinaan. Membina rumah atas tanah sendiri boleh memberi ruang untuk menyesuaikan reka bentuk, tetapi turut memerlukan keputusan dan koordinasi yang lebih banyak. Membeli rumah siap pula membolehkan anda menilai unit sebenar, namun pilihan reka bentuk dan pengubahsuaian mungkin lebih terhad.
Artikel ini membandingkan kedua-dua laluan dari sudut praktikal. Ia bukan nasihat kewangan atau undang-undang khusus. Kos, pembiayaan, dokumen dan syarat transaksi perlu disahkan dengan institusi kewangan, peguam, pihak berkuasa serta profesional yang berkaitan.
Jawapan ringkas: Kedua-dua pilihan boleh membawa kepada rumah yang sesuai untuk didiami, tetapi proses, komitmen kewangan dan tahap penglibatan pemilik adalah berbeza. Memahami perbezaan ini membantu anda menilai pilihan berdasarkan keadaan sendiri, bukan sekadar harga yang tertera.
1. Dua laluan memiliki rumah yang berbeza
Membina rumah sendiri biasanya bermula dengan tanah yang sesuai, penilaian tapak, reka bentuk, urusan kelulusan, pemilihan kontraktor dan pelaksanaan kerja. Pemilik perlu membuat keputusan tentang susun atur, bahan, kemasan dan perubahan yang mungkin timbul. Tahap penglibatan boleh berbeza: ada pemilik yang mengurus banyak perkara sendiri, manakala ada yang melantik pasukan profesional untuk mengendalikan sebahagian besar proses.
Membeli rumah siap pula boleh melibatkan rumah baharu daripada pemaju atau rumah sedia ada daripada pemilik terdahulu. Rumah baharu daripada pemaju mempunyai proses jual beli dan serahan yang tersendiri. Rumah subsale pula memerlukan pemeriksaan keadaan unit, rundingan harga, semakan dokumen hak milik dan urusan pindah milik. Oleh itu, istilah “rumah siap” merangkumi beberapa situasi yang tidak semestinya mempunyai risiko atau jadual yang sama.
Perbezaan utama bukan sekadar siapa yang membina rumah. Ia juga berkaitan bila anda perlu membuat keputusan, sejauh mana anda boleh mengawal hasil akhir dan bagaimana wang dibelanjakan sepanjang proses.
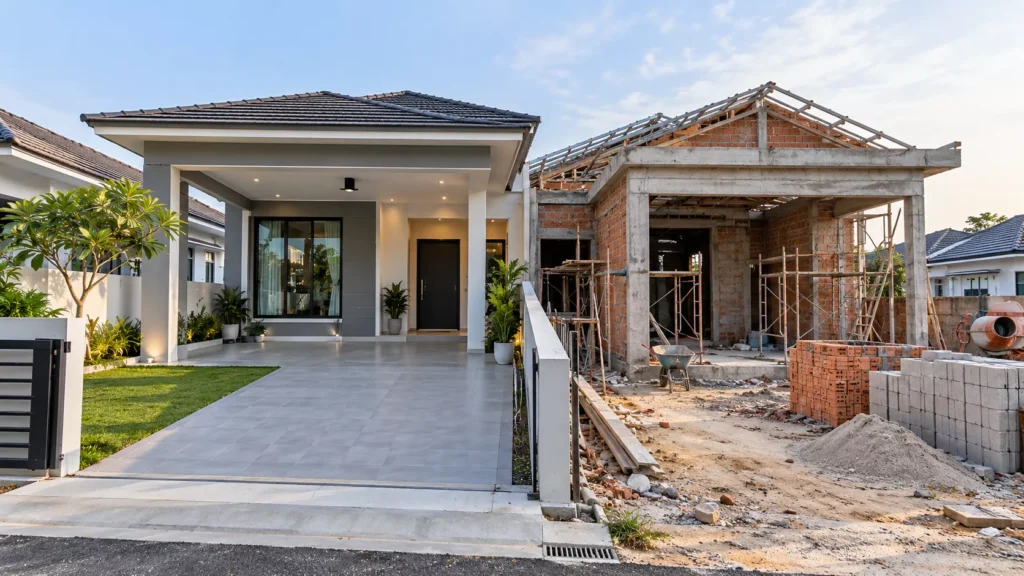
Perbandingan rumah yang sedang dibina dengan rumah kediaman moden yang telah siap
2. Bandingkan kos keseluruhan, bukan harga sahaja
Perbandingan kewangan perlu mengambil kira lebih daripada harga tanah atau harga rumah. Untuk membina, jumlah perbelanjaan boleh melibatkan tanah jika belum dimiliki, kerja tapak, pembinaan, yuran profesional, kelulusan, sambungan utiliti, kemasan dan peruntukan luar jangka. Untuk membeli rumah siap, kos mungkin merangkumi harga pembelian, deposit, yuran guaman, duti setem yang berkenaan, penilaian, insurans atau takaful pembiayaan, pembaikan dan pengubahsuaian.
Kos yang mungkin terlibat apabila membina
- Tanah: harga pembelian jika belum memiliki lot, serta kos semakan dan urusan berkaitan.
- Reka bentuk dan dokumentasi: perkhidmatan arkitek, pelukis pelan, jurutera atau profesional lain mengikut keperluan projek.
- Kerja tapak: pembersihan, kerja tanah, asas, saliran, akses dan penyelesaian khusus jika keadaan tapak memerlukannya.
- Pembinaan: struktur, dinding, bumbung, pintu, tingkap, sistem elektrik dan paip serta kemasan.
- Utiliti dan kerja luar: sambungan atau penyediaan kemudahan, laluan masuk, pagar, landskap dan kerja lain yang tidak semestinya termasuk dalam kontrak asas.
- Peruntukan tambahan: rizab untuk perubahan yang dipersetujui atau keadaan tapak yang tidak dapat dikenal pasti lebih awal.
Jika tanah sudah dimiliki dan sesuai untuk dibina, nilai tanah itu masih penting dalam gambaran kewangan keseluruhan, walaupun tiada pembelian tanah baharu dibuat. Semak juga status hak milik, sekatan kepentingan, kategori kegunaan dan syarat lain yang mungkin mempengaruhi pembangunan.
Kos yang mungkin terlibat apabila membeli rumah siap
- Harga pembelian: jumlah yang dipersetujui dengan pemaju atau penjual.
- Deposit dan pembiayaan: wang pendahuluan, margin pembiayaan, kadar keuntungan atau faedah dan tempoh pembiayaan.
- Kos transaksi: yuran guaman, duti setem, penilaian dan caj lain yang berkenaan dengan transaksi.
- Pembaikan dan pengubahsuaian: pembaikan kerosakan, perubahan susun atur, kabinet, lampu atau kelengkapan tambahan.
- Kos pemilikan berterusan: penyelenggaraan, cukai taksiran, cukai tanah atau caj penyelenggaraan bagi hartanah yang berkenaan.
Bandingkan jumlah tunai yang diperlukan pada setiap peringkat, bukan hanya jumlah akhir. Rumah siap mungkin memerlukan bayaran transaksi dan pengubahsuaian dalam tempoh yang singkat. Projek bina sendiri pula boleh mempunyai pembayaran mengikut kemajuan kerja dan memerlukan dana tersedia apabila tuntutan kontraktor perlu dibayar.
3. Pembiayaan dan aliran tunai
Struktur pembiayaan untuk membeli rumah siap dan membina rumah boleh berbeza. Bagi pembelian, institusi kewangan akan menilai pemohon, hartanah dan dokumen transaksi berdasarkan produk serta polisi semasa. Bagi pembinaan, pembiayaan mungkin melibatkan tanah dan pembinaan secara berasingan atau kemudahan yang disusun mengikut keadaan pemohon dan projek.
Jangan menganggap kelulusan pembiayaan rumah siap secara automatik bermakna pembiayaan pembinaan juga tersedia pada jumlah atau syarat yang sama. Tanya institusi kewangan tentang dokumen, kaedah pengeluaran dana, jadual bayaran, kadar, tempoh, margin pembiayaan dan syarat yang perlu dipenuhi.
Fahami masa wang diperlukan
Dalam projek pembinaan, aliran tunai perlu sepadan dengan kemajuan kerja dan terma kontrak. Pastikan anda memahami bila bayaran perlu dibuat, bagaimana kemajuan disahkan dan apa yang berlaku jika kerja lewat. Jika terdapat jurang antara jadual bayaran kontraktor dengan pengeluaran pembiayaan, anda mungkin memerlukan sumber tunai tambahan.
Dalam pembelian rumah siap, semak tarikh deposit, bayaran baki, kos transaksi dan tarikh mula ansuran. Jika membeli rumah subsale yang memerlukan pembaikan, sediakan wang untuk kerja yang perlu dilakukan sebelum atau sejurus selepas berpindah. Bagi rumah daripada pemaju, fahami jadual pembayaran dan terma perjanjian jual beli yang berkaitan.
Uji kemampuan dengan senario berbeza
Buat kiraan berdasarkan pendapatan dan komitmen semasa, kemudian uji apa yang berlaku jika kos meningkat, tempoh pembinaan berlanjutan atau kadar pembiayaan berubah mengikut terma produk. Pertimbangkan juga perbelanjaan isi rumah, dana kecemasan dan kos perjalanan dari lokasi rumah ke tempat kerja atau sekolah.
Untuk keputusan kewangan yang besar, dapatkan penjelasan terus daripada bank atau penasihat yang berkelayakan. Elakkan bergantung pada kalkulator umum semata-mata tanpa menyemak syarat produk sebenar.
4. Tempoh, perancangan dan penglibatan pemilik
Jika anda perlu berpindah dalam masa terdekat, tempoh menjadi faktor penting. Rumah siap yang tersedia untuk diduduki mungkin membolehkan proses berpindah bermula selepas urusan transaksi, serahan dan pembaikan yang diperlukan selesai. Namun, rumah yang masih dalam pembinaan atau transaksi yang mempunyai isu dokumen boleh mengambil masa lebih panjang.
Membina rumah sendiri melibatkan beberapa peringkat sebelum kerja fizikal bermula. Reka bentuk perlu disediakan, dokumen mungkin perlu dikemukakan, kontraktor perlu dipilih dan jadual kerja perlu diselaraskan. Tempoh sebenar dipengaruhi oleh kerumitan reka bentuk, kelulusan, keadaan tapak, cuaca, bekalan bahan dan prestasi pelaksanaan.
Penglibatan pemilik juga berbeza. Dalam pembinaan, pemilik mungkin perlu memilih bahan, menyemak sampel, meluluskan perubahan dan mengikuti kemajuan. Melantik wakil atau pengurus projek boleh membantu, tetapi tanggungjawab, skop perkhidmatan dan kosnya perlu jelas. Membeli rumah siap mengurangkan sebahagian keputusan pembinaan, namun pembeli masih perlu menyemak keadaan hartanah, dokumen, pembiayaan dan urusan serahan.
Fikirkan masa yang boleh diperuntukkan. Jika jadual kerja padat atau anda tinggal jauh dari tapak, tentukan siapa yang akan membuat pemeriksaan, menerima kemas kini dan mengesahkan keputusan. Jangan memulakan projek dengan andaian bahawa semua perkara akan berjalan sendiri tanpa komunikasi berkala.
5. Kawalan reka bentuk dan kesesuaian lokasi
Salah satu sebab orang mempertimbangkan bina rumah sendiri ialah peluang menyesuaikan ruang dengan keperluan. Pemilik boleh berbincang tentang bilangan bilik, kedudukan dapur, ruang kerja, akses untuk warga emas, penyimpanan dan hubungan ruang dalaman dengan halaman. Tahap kebebasan itu tetap tertakluk pada bentuk tanah, bajet, peraturan dan keperluan teknikal.
Rumah siap menawarkan kepastian yang berbeza: anda boleh melihat susun atur dan keadaan unit sebenar, atau menilai pelan serta spesifikasi bagi rumah yang belum diserahkan. Jika membeli rumah sedia ada, mungkin ada ciri yang sudah memenuhi keperluan tanpa perlu mereka bentuk dari awal. Namun, perubahan struktur atau susun atur mungkin terhad dan tertakluk pada kelulusan atau persetujuan tertentu.
Lokasi pula boleh menjadi faktor penentu. Tanah sendiri mungkin berada di kawasan yang sesuai dengan keluarga, tetapi semak jarak ke tempat kerja, sekolah, kemudahan kesihatan, pengangkutan dan akses jalan. Sebaliknya, rumah siap yang menarik dari segi reka bentuk mungkin tidak sesuai jika perjalanan harian terlalu jauh atau kemudahan sekeliling tidak memenuhi keperluan.
Senaraikan ciri yang benar-benar penting dan bezakan daripada ciri yang sekadar menarik. Contohnya, bilik di tingkat bawah mungkin menjadi keperluan bagi keluarga yang mempunyai ahli dengan mobiliti terhad. Ruang dapur yang lebih besar pula mungkin menjadi keutamaan bagi keluarga yang kerap memasak. Senarai ini membantu anda menilai kedua-dua pilihan secara konsisten.
6. Risiko dan perkara yang perlu diperiksa
Setiap pilihan mempunyai perkara yang perlu diperiksa. Tujuannya bukan untuk menghapuskan semua risiko, tetapi mengenal pasti isu lebih awal dan memahami siapa yang bertanggungjawab menguruskannya.
Perkara yang perlu diberi perhatian apabila membina
- Keadaan tanah: semak aras, saliran, akses, sempadan dan sebarang isu tapak yang boleh mempengaruhi reka bentuk atau kerja asas.
- Dokumen dan kelulusan: pastikan status tanah dan keperluan pihak berkuasa difahami sebelum pembinaan.
- Skop kontrak: jelaskan bahan, mutu kerja, jadual, bayaran, pengecualian dan kaedah meluluskan kerja tambahan.
- Perubahan dan kelewatan: tetapkan proses komunikasi serta rekod bertulis untuk keputusan yang mengubah kos atau masa.
- Pemeriksaan kerja: tentukan siapa yang menyemak kemajuan dan bagaimana kecacatan dikenal pasti serta diperbetulkan.
Perkara yang perlu diberi perhatian apabila membeli rumah siap
- Keadaan fizikal: periksa kebocoran, rekahan, kelembapan, sistem elektrik dan paip serta keadaan kemasan. Untuk rumah subsale, pemeriksaan profesional boleh dipertimbangkan.
- Dokumen hartanah: semak hak milik, sekatan, status gadaian dan perkara berkaitan melalui peguam atau pihak yang sesuai.
- Perjanjian dan serahan: fahami tarikh, tanggungjawab, keadaan unit dan proses melaporkan kecacatan mengikut dokumen transaksi.
- Kos selepas pembelian: anggarkan pembaikan, pengubahsuaian, penyelenggaraan dan caj berkaitan.
- Persekitaran: lawati kawasan pada waktu berbeza jika boleh dan nilai trafik, bunyi, akses serta kemudahan harian.
Jangan membuat kesimpulan tentang keadaan struktur hanya daripada cat baharu atau gambar pemasaran. Jika ada tanda yang meragukan, minta penjelasan dan dapatkan pemeriksaan yang sesuai sebelum meneruskan transaksi atau kerja.
7. Jika sudah mempunyai tanah sendiri
Jika anda sudah memiliki tanah, mulakan dengan menyemak sama ada lot itu benar-benar sesuai untuk rumah yang dirancang. Keluasan pada dokumen sahaja tidak mencukupi. Bentuk lot, akses jalan, aras, saliran, keadaan sekitar dan sekatan yang berkenaan boleh mempengaruhi kawasan yang boleh dibina.
Semak dokumen hak milik dan syarat tanah dengan pihak yang sesuai. Jika tanah dimiliki bersama, pastikan semua pihak yang mempunyai kepentingan memahami rancangan dan proses persetujuan. Jika tanah masih mempunyai pembiayaan atau sekatan tertentu, dapatkan nasihat tentang kesannya sebelum membuat komitmen.
Seterusnya, sediakan ringkasan keperluan rumah. Nyatakan bilangan bilik, bilik air, ruang kerja, ruang parkir, keperluan warga emas atau kanak-kanak dan ciri yang boleh ditangguhkan. Berikan ringkasan ini kepada profesional yang menyediakan konsep supaya cadangan reka bentuk berpandukan keperluan, bukannya sekadar rupa.
Dapatkan anggaran awal yang mengambil kira kerja tapak dan kerja luar, bukan hanya kos bangunan utama. Jika bajet tidak mencukupi untuk semua ciri, pertimbangkan reka bentuk berfasa hanya selepas profesional menilai sama ada pendekatan itu sesuai dari sudut struktur, kelulusan dan kos jangka panjang.
8. Jika sedang mempertimbangkan rumah siap
Mulakan dengan menetapkan kriteria carian: lokasi, julat harga, jenis rumah, bilangan bilik, akses dan tarikh anda perlu berpindah. Bezakan rumah baharu daripada pemaju dengan rumah subsale kerana dokumen, keadaan fizikal dan proses transaksi boleh berbeza.
Semasa lawatan, periksa ruang dengan membayangkan rutin harian. Adakah perabot sedia ada boleh muat? Adakah bilik mendapat cahaya dan pengudaraan yang sesuai? Bagaimana keadaan dapur, bilik air, stor, tempat letak kereta dan laluan masuk? Lawati kawasan sekeliling dan semak kemudahan yang benar-benar akan digunakan.
Bagi rumah subsale, minta maklumat tentang usia rumah, pengubahsuaian terdahulu, kerosakan yang diketahui dan kos penyelenggaraan. Semak dokumen melalui peguam dan pastikan keadaan unit serta apa-apa kelengkapan yang termasuk dinyatakan dengan jelas dalam persetujuan.
Bagi rumah baharu daripada pemaju, teliti bahan pemasaran bersama dokumen jual beli dan spesifikasi. Fahami apa yang disediakan, perkara yang menjadi pilihan tambahan, tarikh serahan dan proses pemeriksaan kecacatan. Jika unit belum siap, lawatan ke unit contoh tidak semestinya menunjukkan setiap perincian unit sebenar.
9. Bina vs beli: jadual perbandingan
Jadual berikut merumuskan perbezaan umum untuk membantu anda menyusun soalan. Ia bukan keputusan automatik tentang pilihan yang lebih sesuai kerana keadaan tanah, kewangan dan keperluan setiap orang berbeza.
|
Aspek
|
Bina rumah sendiri
|
Beli rumah siap
|
|---|---|---|
|
Kawalan reka bentuk
|
Boleh menyesuaikan susun atur dan ciri mengikut keperluan, tertakluk pada tapak, bajet dan kelulusan.
|
Reka bentuk sedia ada; perubahan mungkin memerlukan kos dan tertakluk pada had tertentu.
|
|
Lokasi
|
Bergantung pada lokasi tanah yang dimiliki atau dibeli.
|
Boleh memilih daripada unit yang tersedia di pasaran atau projek yang ditawarkan.
|
|
Tempoh sebelum diduduki
|
Melibatkan reka bentuk, urusan berkaitan dan tempoh pembinaan.
|
Unit siap mungkin boleh diduduki selepas transaksi dan persediaan selesai; unit belum siap mempunyai jadual serahan tersendiri.
|
|
Penglibatan pemilik
|
Biasanya memerlukan lebih banyak keputusan tentang reka bentuk, bahan dan kemajuan kerja.
|
Fokus pada pemilihan unit, pemeriksaan, transaksi dan pengubahsuaian jika perlu.
|
|
Perancangan kos
|
Perlu mengurus kos tanah jika berkaitan, pembinaan, profesional, tapak dan rizab.
|
Perlu mengambil kira harga pembelian, kos transaksi, pembiayaan dan pembaikan atau pengubahsuaian.
|
|
Perkara utama untuk disemak
|
Kesesuaian tanah, kelulusan, kontrak, struktur, jadual kerja dan kawalan perubahan.
|
Keadaan unit, dokumen hartanah, terma transaksi, persekitaran dan kos selepas pembelian.
|
10. Langkah membuat keputusan
Daripada mencari satu jawapan yang sesuai untuk semua orang, bina proses perbandingan berdasarkan maklumat anda sendiri. Langkah berikut boleh membantu menjadikan keputusan lebih teratur.
- Tentukan keperluan utama: tulis lokasi pilihan, saiz rumah, bilangan bilik, akses, kemudahan dan tarikh sasaran berpindah.
- Semak kedudukan kewangan: kira dana tersedia, komitmen bulanan, dana kecemasan dan kos awal yang mampu ditanggung.
- Nilai status tanah: jika sudah memiliki tanah, semak dokumen dan kesesuaian tapak. Jika belum, masukkan kos dan masa mendapatkan tanah dalam perbandingan.
- Kumpulkan maklumat pasaran: pilih beberapa rumah siap yang memenuhi kriteria dan dapatkan maklumat harga serta kos berkaitan.
- Dapatkan konsep dan anggaran pembinaan: jika membina ialah pilihan yang sedang dinilai, minta penilaian awal berdasarkan tanah dan keperluan sebenar.
- Bandingkan aliran tunai dan jadual: lihat bila wang diperlukan dan bila rumah boleh digunakan, dengan mengambil kira kemungkinan kelewatan.
- Semak risiko dan dapatkan nasihat: rujuk bank, peguam, profesional teknikal atau pihak berkuasa mengikut perkara yang perlu disahkan.
- Rekodkan sebab dan kompromi: nyatakan perkara yang paling penting, perkara yang boleh dikompromi dan risiko yang anda bersedia uruskan.
Anda juga boleh menggunakan lembaran perbandingan ringkas. Letakkan pilihan membina dan membeli pada lajur berasingan, kemudian masukkan angka sebenar apabila sudah diperoleh. Tandakan maklumat yang masih belum disahkan supaya anda tidak membandingkan anggaran yang kukuh dengan andaian yang belum diuji.
Merancang untuk membina rumah atas tanah sendiri?
Hubungi NZR Properties untuk berbincang tentang perancangan rumah dan pilihan yang sesuai dengan keperluan anda.
Soalan lazim tentang bina rumah sendiri atau beli rumah siap
Adakah bina rumah sendiri sentiasa lebih murah daripada membeli rumah siap?
Tidak semestinya. Jumlah kos bergantung pada harga tanah, keadaan tapak, keluasan, spesifikasi, yuran profesional, pembiayaan dan kos transaksi. Untuk perbandingan yang bermakna, gunakan jumlah kos keseluruhan dan skop yang setara, bukan satu angka kos pembinaan sahaja.
Jika sudah ada tanah, adakah saya patut terus membina?
Memiliki tanah boleh mengubah struktur kos, tetapi kesesuaian lot, status hak milik, syarat tanah, akses, bajet pembinaan dan tempoh masih perlu dinilai. Dapatkan semakan tapak dan dokumen sebelum membuat komitmen.
Apakah perbezaan membeli rumah baharu daripada pemaju dan rumah subsale?
Rumah baharu daripada pemaju dan rumah subsale mempunyai dokumen, keadaan fizikal serta proses transaksi yang berbeza. Bagi rumah baharu, teliti perjanjian, spesifikasi dan serahan. Bagi subsale, periksa keadaan unit, dokumen hak milik, pengubahsuaian terdahulu dan kos pembaikan yang mungkin diperlukan.
Berapa lama masa yang diperlukan untuk membina rumah sendiri?
Tempoh bergantung pada reka bentuk, kelulusan, keadaan tapak, skala projek, cuaca, bahan dan jadual kontraktor. Minta jadual projek khusus dan fahami faktor yang boleh mengubahnya. Anggaran umum tidak patut dianggap sebagai tarikh jaminan.
Apakah perkara pertama yang perlu dibuat sebelum memilih?
Senaraikan keperluan kediaman dan semak kemampuan kewangan. Jika mempunyai tanah, sahkan status serta kesesuaian tapak. Jika membeli, tetapkan kriteria dan mula membandingkan unit sebenar bersama kos transaksi. Maklumat awal ini membantu anda membuat perbandingan yang lebih tepat.
Buat perbandingan berdasarkan keadaan sebenar
Memiliki rumah ialah keputusan besar yang melibatkan lebih daripada reka bentuk atau harga yang dipaparkan. Kumpulkan maklumat tentang keperluan keluarga, lokasi, bajet, pembiayaan dan dokumen sebelum membuat komitmen. Dengan asas yang jelas, perbincangan dengan bank, peguam, profesional pembinaan atau ejen hartanah boleh menjadi lebih terarah.
Untuk maklumat lanjut berkaitan hartanah dan perancangan kediaman, layari NZR Properties.
Nak kontraktor yang betul-betul boleh dipercayai? WhatsApp Kami Sekarang !
NZR Properties merupakan kontraktor pembinaan rumah berpengalaman selama lebih 8 tahun dan beroperasi di Kuala Lumpur, Putrajaya dan Selangor.
Mulai 2026. kami telah melebarkan perkhidmatan Membina Rumah di Melaka, Negeri Sembilan dan Pahang.
NZR PROPERTIES berdaftar dengan SSM pada 2012 dan berdaftar CIDB Gred: G3 sejak tahun 2021 di Selangor yang dimiliki oleh bumiputera 100%.
NZR Properties Berdaftar di Lembaga Pembangunan Industri Pembinaan Malaysia atau CIDB Malaysia- Gred: G3
Keupayaan Had Nilai Projek Sehingga RM1 Juta